Stichtag 30. November: Wechsel rechtzeitig vorbereiten
Kfz-Versicherung wechseln: Stichtag 30. November 2026
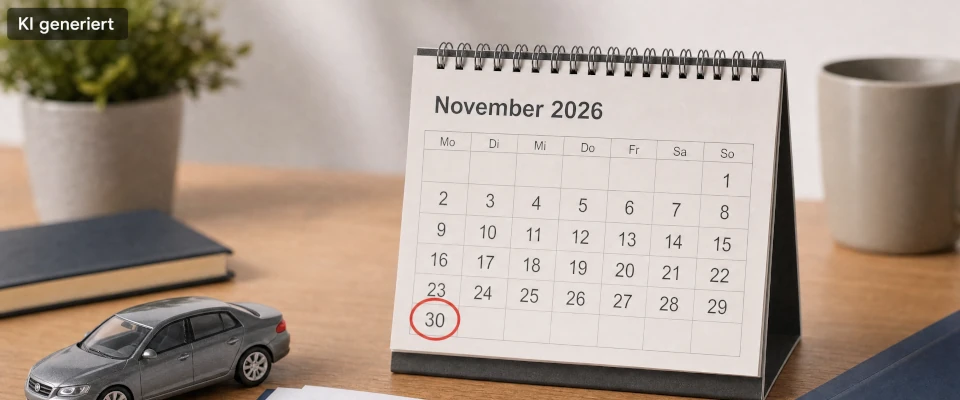
- Der Stichtag 30. November 2026 gilt regelmäßig bei Vertragsende zum 31. Dezember und einer Kündigungsfrist von einem Monat. Prüfen Sie die Angaben Ihres Versicherers.
- Entscheidend ist der rechtzeitige Eingang der Kündigung. Eine versandte Nachricht oder der Poststempel allein belegt nicht sicher, dass die Frist gewahrt wurde.
- Vergleichen Sie Tarife mit gleichen Nutzungsangaben und möglichst gleichem Leistungsumfang. Selbstbeteiligung und Werkstattbindung können die tatsächliche Ersparnis beeinflussen.
- Lassen Sie neuen Versicherungsschutz und Schadenfreiheitsklasse verbindlich bestätigen. Rabattschutz und Sondereinstufungen werden nicht automatisch übertragen.
- Bei einer entsprechenden Beitragserhöhung kann ein Sonderkündigungsrecht nach § 40 VVG bestehen. Die Monatsfrist beginnt grundsätzlich mit dem Zugang der Mitteilung.
- Versicherungsnummer angeben: Ergänzen Sie Namen, Anschrift und Fahrzeugkennzeichen zur eindeutigen Zuordnung.
- Beendigung klar erklären: Benennen Sie Vertrag, gewünschten Endtermin und gegebenenfalls die betroffenen Bausteine.
- Besonderen Anlass nennen: Beziehen Sie sich bei einer Sonderkündigung auf die konkrete Beitragsanpassung.
- Bestätigung abgleichen: Prüfen Sie das bestätigte Vertragsende und bewahren Sie die Unterlagen auf.

Das Wichtigste in Kürze:
Stichtag für den Wechsel der Kfz-Versicherung: Ist Ihr Vertrag am 30. November betroffen?
Beginnen Sie mit Ihrem Versicherungsschein. Der bekannte November-Termin gilt regelmäßig für Verträge, die zum 31. Dezember enden und eine Kündigungsfrist von einem Monat haben. Möchten Sie einen solchen Vertrag zum Jahresende 2026 beenden, muss die Kündigung spätestens am 30. November 2026 beim Versicherer vorliegen.
Es gibt auch Autoversicherungen mit abweichendem Versicherungsjahr. Dann kann der nächste reguläre Kündigungstermin in einem anderen Monat liegen. Die Verbraucherzentrale zu Kündigungsfristen bei Versicherungen weist ausdrücklich auf solche Unterschiede hin.
Notieren Sie sich deshalb zuerst Vertragsende und Kündigungsfrist. Auch wenn Sie die Beiträge monatlich zahlen, ergibt sich daraus nicht automatisch ein monatliches Kündigungsrecht.
Autoversicherung vergleichen: Welche Angaben müssen bei beiden Tarifen gleich sein?
Ein günstigeres Ergebnis ist nur aussagekräftig, wenn die Berechnung zu Ihrer tatsächlichen Nutzung passt. Verwenden Sie für beide Angebote denselben Fahrerkreis, dieselbe Jahresfahrleistung und zutreffende Angaben zum Fahrzeug.
Vergleichen Sie Jahresbeiträge bei möglichst gleichem Schutz. Achten Sie neben dem Preis auf Versicherungssummen, Schadenarten, Ausschlüsse, Selbstbeteiligung und eine mögliche Werkstattbindung. Wer weniger Beitrag zahlt, dafür aber höhere Eigenkosten oder geringere Leistungen akzeptiert, hat seinen Vertrag nicht nur günstiger gemacht, sondern verändert.
Eine einfache Kontrollfrage hilft: Was würde ich bei demselben Schaden im alten und im neuen Tarif selbst bezahlen? Unser Unfallkosten-Rechner bietet Orientierung zu möglichen Kostenpositionen nach einem Unfall. Welche davon erstattet werden, richtet sich nach Haftung und Versicherungsvertrag.
Rabattschutz und Schadenfreiheitsklasse: Warum kann sich der neue Beitrag noch ändern?
Besondere Vorsicht ist geboten, wenn Ihr bisheriger Vertrag einen Rabattschutz oder eine Sondereinstufung enthält. Der bisherige Preis kann auf einer Vergünstigung beruhen, die der neue Anbieter nicht übernimmt.
Die Schadenfreiheitsklasse auf Ihrer Rechnung ist nicht immer die Einstufung für den neuen Vertrag. Fragen Sie den bisherigen Versicherer, welchen Schadenverlauf er meldet. Lassen Sie anschließend bestätigen, welche Einstufung der neue Versicherer darauf aufbauend tatsächlich ansetzt.
Der VerbraucherService Bayern zum Kfz-Versicherungswechsel erläutert diese Stolperstellen. Prüfen Sie insbesondere nach einem regulierten Schaden, ob das neue Angebot bereits die zutreffenden Angaben berücksichtigt.
Kfz-Versicherung kündigen: Wie sichern Sie den rechtzeitigen Eingang?
Für den Stichtag zählt der Zugang beim Versicherer. Nach dem Grundsatz des § 130 BGB wird eine entsprechende Erklärung gegenüber einem abwesenden Empfänger grundsätzlich mit ihrem Zugang wirksam. Ein erst am 30. November verschickter Brief kann deshalb zu spät sein.
Prüfen Sie den zulässigen Kündigungsweg und verwenden Sie die dafür angegebene Adresse beziehungsweise Portalfunktion. Senden Sie mit Vorlauf und sichern Sie verfügbare Eingangsbelege. Eine Kopie der Kündigung belegt ihren Inhalt, aber nicht automatisch den Zugang.
Fehlt eine Bestätigung, fragen Sie frühzeitig nach. Sie ersetzt nicht den erforderlichen Zugang, ist aber für die Dokumentation des Vertragsendes hilfreich.
Versicherung wechseln ohne Lücke: Wann sollte der neue Schutz bestätigt sein?
Kündigen Sie möglichst erst, wenn die neue Versicherung Ihren Antrag zu den gewünschten Bedingungen angenommen hat. Ein gespeichertes Angebot ist noch keine Vertragsannahme. Kontrollieren Sie insbesondere, ob neben der Haftpflicht auch die gewählte Teil- oder Vollkasko verbindlich zugesagt wurde.
Bei einem Wechsel zum Jahresende müssen altes Vertragsende und neuer Versicherungsbeginn unmittelbar zusammenpassen. Die Pflicht zur Aufrechterhaltung der vorgeschriebenen Haftpflichtversicherung ergibt sich aus § 1 Pflichtversicherungsgesetz.
Prüfen Sie die Zusage auf Fahrzeug, Leistungen und Beginn. Auch eine Kündigungsbestätigung des bisherigen Versicherers sagt noch nichts darüber aus, ob der neue Vertrag bereits zustande gekommen ist.
Nach dem Stichtag kündigen: Was gilt bei einer Beitragserhöhung?
Ist die reguläre Frist abgelaufen, kann ein Wechsel bei einer entsprechenden Beitragsanpassung trotzdem möglich sein. § 40 VVG sieht grundsätzlich ein Sonderkündigungsrecht vor, wenn der Versicherer aufgrund einer Anpassungsklausel den Beitrag erhöht, ohne den Versicherungsschutz entsprechend zu erweitern.
Die Kündigung ist innerhalb eines Monats nach Zugang der Mitteilung möglich und wirkt frühestens zum Zeitpunkt der Erhöhung. Geht die Mitteilung erst im Dezember ein, kann daher auch dann noch eine Kündigung infrage kommen.
Prüfen Sie aber den Grund des höheren Beitrags. Eine schadenbedingte Rückstufung oder eine veränderte Nutzung des Autos ist nicht mit jeder allgemeinen Beitragsanpassung gleichzusetzen. Heben Sie das Schreiben auf und lassen Sie sich unklare Berechnungen erklären.
Vor dem 30. November: Welche Unterlagen sollten vollständig sein?
Legen Sie bisherigen Vertrag, neues Angebot beziehungsweise Annahme, bestätigte Einstufung und Kündigungsunterlagen zusammen. Erst der Abgleich von Termin, Leistung und tatsächlichem Beitrag zeigt, ob der Wechsel zu Ihren Anforderungen passt.
Sind Punkte noch offen, klären Sie diese vor der endgültigen Entscheidung. Ein nahender Stichtag macht ein unpassendes Angebot nicht besser.
Weitere Termine und Neuerungen rund um den Jahreswechsel finden Sie im Überblick zu den Änderungen für Autofahrer 2027.
Das könnte Sie auch interessieren:

Geschwindigkeitsüberschreitung

Rotlichtverstoß: Was droht?

Abstand nicht eingehalten: Diese Strafen drohen
Ihnen drohen Bußgeld, Punkte oder sogar ein Fahrverbot?
Wir prüfen Ihren individuellen Fall – schnell und unverbindlich.
Quellen
-
Verbraucherzentrale: Kündigungstermine und Vertragslaufzeiten
Informationen zu ordentlicher Kündigung, besonderen Kündigungsanlässen und unterschiedlichen Stichtagen bei Versicherungsverträgen.
-
§ 130 BGB: Zugang einer Kündigung
Allgemeine Rechtsgrundlage für das Wirksamwerden einer gegenüber einem abwesenden Empfänger abgegebenen Erklärung.
-
§ 40 VVG: Sonderkündigung bei einer Beitragsanpassung
Voraussetzungen der Kündigung bei einer entsprechenden Prämienerhöhung, Frist ab Zugang der Mitteilung und frühestmögliche Wirkung.
-
§ 1 PflVG: Vorgeschriebene Haftpflichtversicherung
Gesetzliche Verpflichtung zum Abschluss und zur Aufrechterhaltung der vorgeschriebenen Kfz-Haftpflichtversicherung.
-
VerbraucherService Bayern: Schadenfreiheitsklasse und Wechselrisiken
Verbraucherhinweise zu Tarifmerkmalen, Schadenverlauf, Rabattschutz und Sondereinstufungen beim Wechsel der Autoversicherung.
Weitere News aus dem Verkehrsrecht
Digitaler Führerschein: Ab wann verfügbar?
Führerschein vorzeigen per Smartphone: Das soll voraussichtlich Ende 2026 möglich werden. Bis dahin lohnt sich ein Blick auf die eigene Karte. Denn die digitale Variante setzt...
Opel-Rückruf wegen Takata-Airbags
Beim Opel-Rückruf wegen Takata-Airbags kommt es auf den Status des einzelnen Autos an. Manche Fahrzeuge dürfen bis zur Reparatur nicht mehr genutzt werden. So klären Sie die B...
Bußgeldkatalog 2027: Höhere Bußgelder?
Höhere Bußgelder 2027 treffen Verkehrsteilnehmer nicht gleichermaßen. Während eine pauschale Erhöhung im Bußgeldkatalog für Pkw bislang nicht beschlossen ist, werden bestimmte...